

Deux dates marquent cette rentrée pour quiconque loue un logement en Grèce. Le 1er octobre 2026, les loyers réglés en espèces cessent d’être reconnus. Le 31 décembre 2026, une exonération d’impôt de trois ans ferme définitivement ses portes. Entre les deux, une nouvelle grille d’imposition, une procédure d’impayés entièrement refondue et un cadre déclaratif nettement plus strict. Voici ce qui s’applique aujourd’hui, avec son statut juridique exact, et ce qui relève encore de l’annonce.
Pour le propriétaire qui loue aujourd’hui, l’enjeu ne se résume plus au montant de l’impôt. Il tient aussi au choix entre une durée courte et une longue, au calendrier de cette décision et aux avantages fiscaux encore accessibles avant la fin de l’année.
Une grille d’imposition plus douce depuis janvier 2026
Le barème applicable aux revenus fonciers des personnes physiques a été modifié. Depuis les revenus perçus au titre de l’exercice fiscal 2026, il s’établit ainsi :
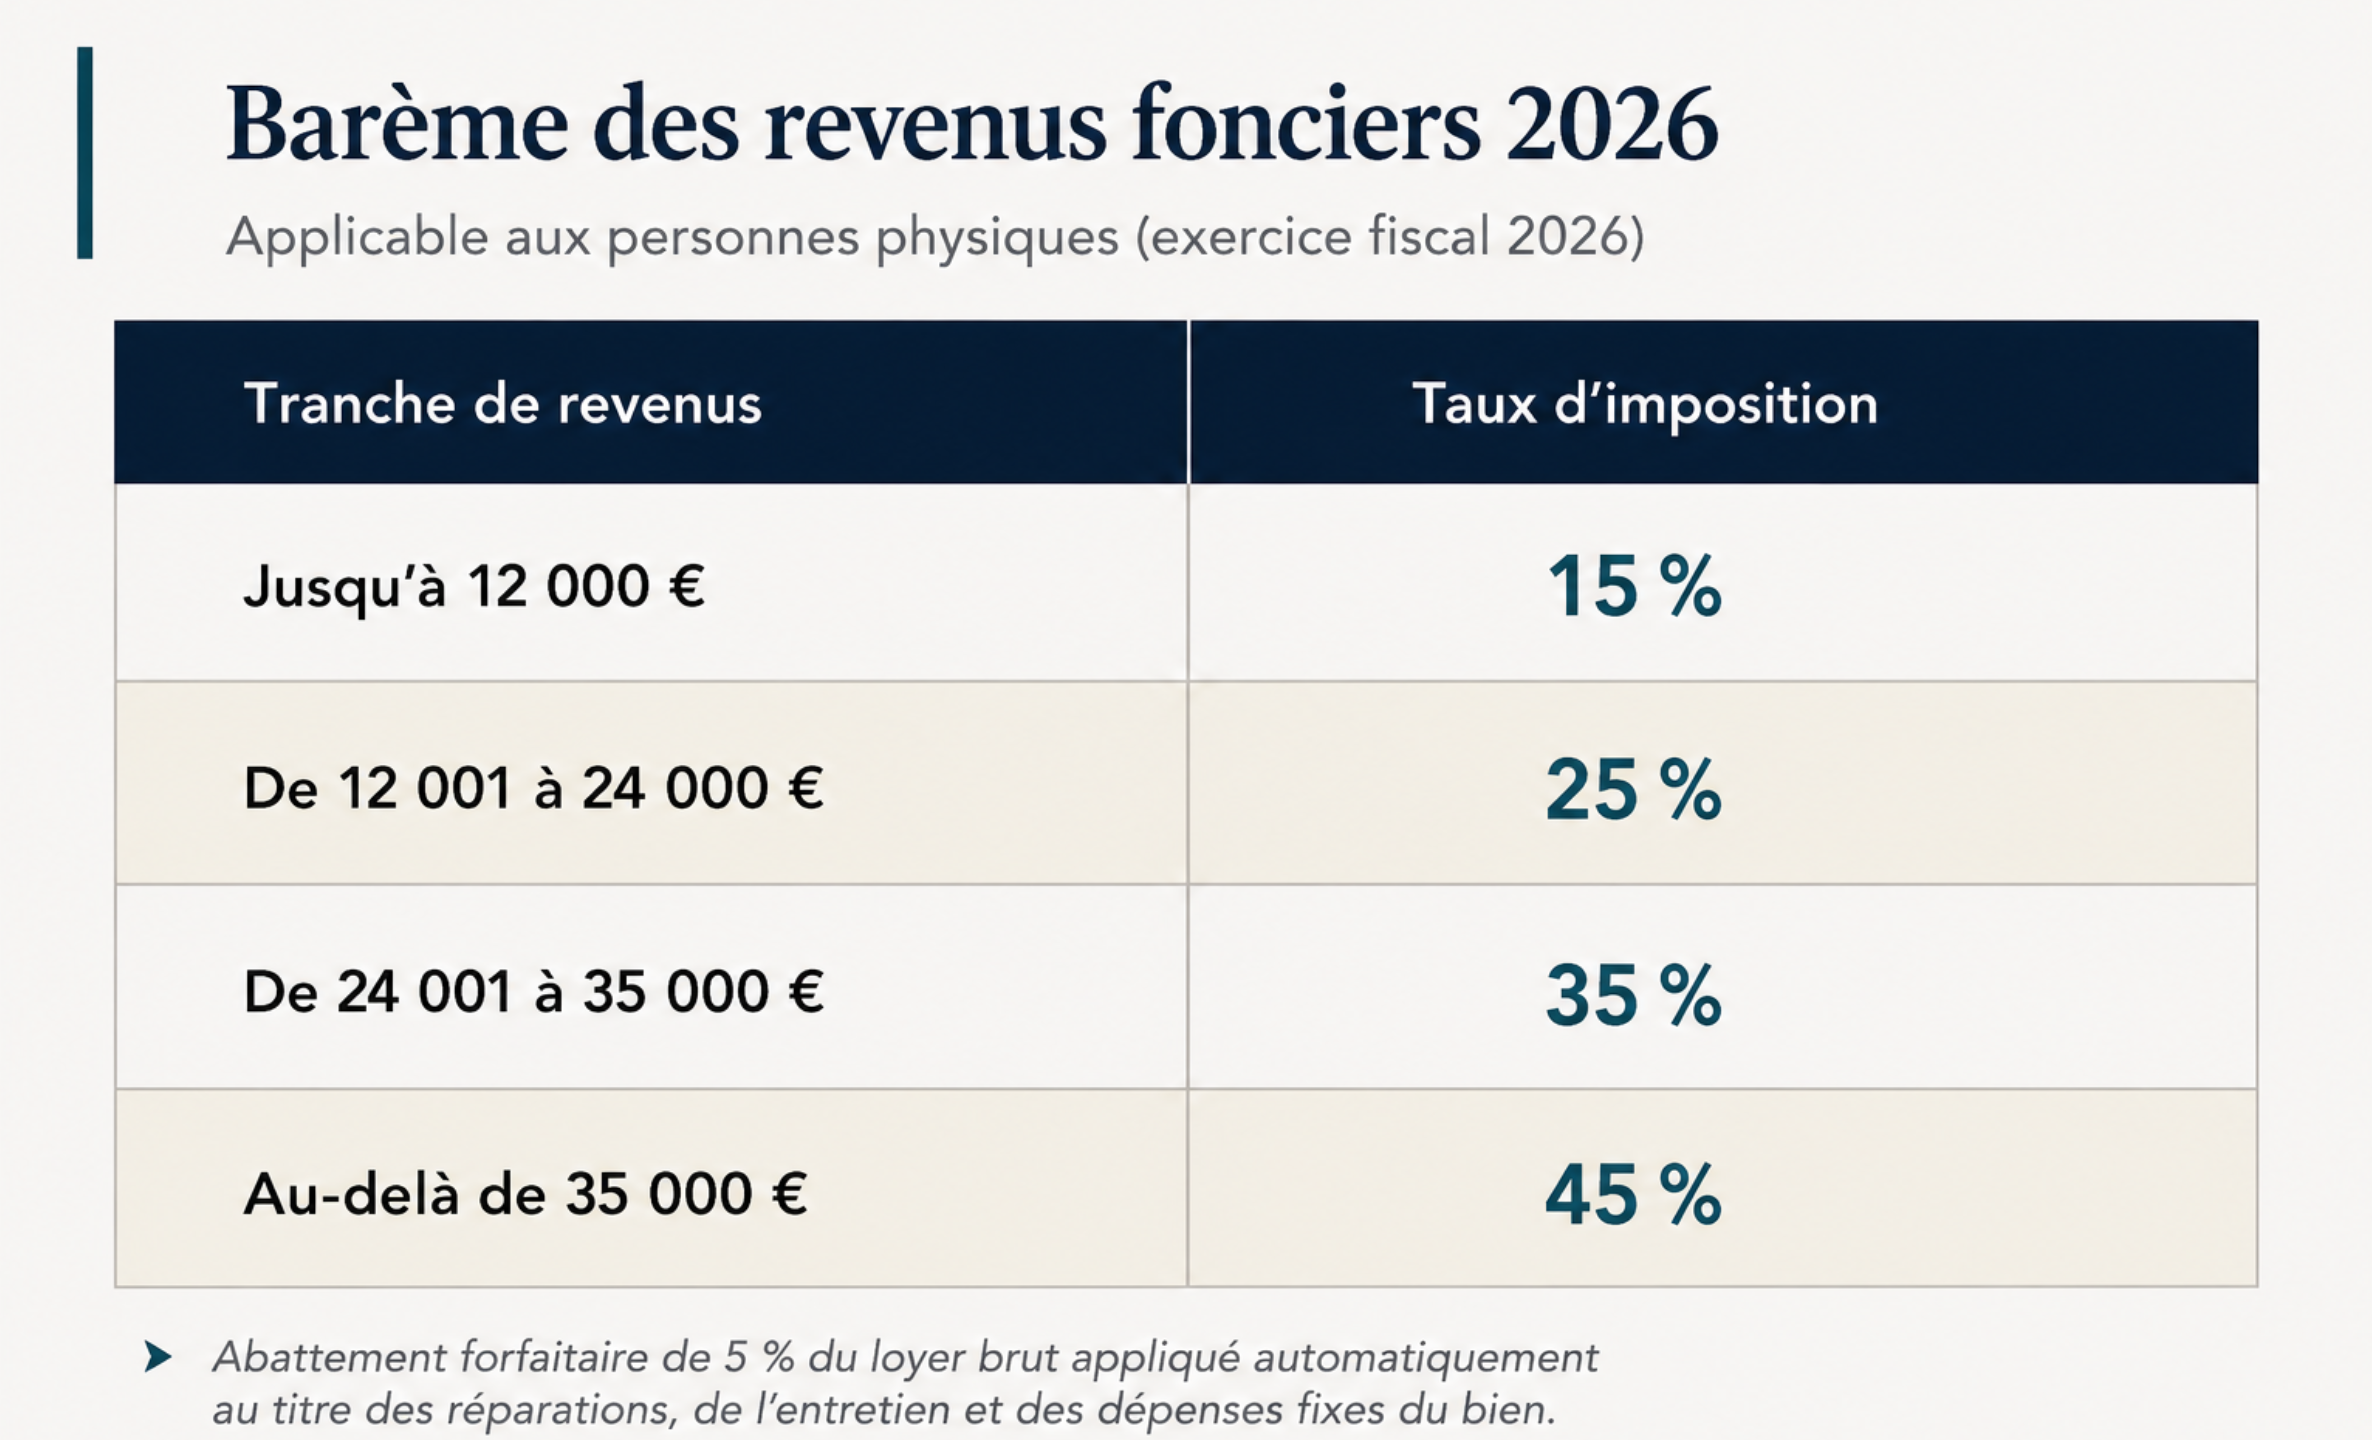
La nouveauté, c’est la tranche intermédiaire à 25 %. Jusqu’au 31 décembre 2025, le franchissement de 12 000 euros faisait basculer directement à 35 %, ce qui pénalisait les propriétaires de deux ou trois lots.
Deux précisions comptent pour calculer juste. L’administration applique un abattement forfaitaire de 5 pour cent du loyer brut au titre des réparations, de l’entretien et des dépenses fixes du bien, sans justificatif : le barème porte donc sur 95 pour cent des sommes encaissées. Et ce barème ne s’applique qu’aux personnes physiques. Un bien détenu par une société voit ses loyers intégrés au résultat de l’entreprise et imposés au taux applicable aux personnes morales, soit 22 %.
Un exemple. Sur 20 000 euros de loyers annuels bruts, la base imposable s’élève à 19 000 euros. L’impôt s’élève à 1 800 euros sur la première tranche et à 1 750 euros sur la seconde, soit 3 550 euros au total. Avec l’ancien barème, la même situation coûtait 4 250 euros.
Statut juridique : droit en vigueur. Loi 5246/2025, article 8, publiée au Journal officiel grec A198 du 11 novembre 2025, modifiant l’article 40 du code de l’impôt sur le revenu. Abattement de 5 % : article 39, paragraphe 3, point a) du même code.
L’exonération de trois ans : la fenêtre se referme le 31 décembre
C’est aujourd’hui l’un des dispositifs les plus intéressants pour les propriétaires qui envisagent de passer de la courte à la longue durée. Les revenus tirés de la location d’un logement remis sur le marché de la longue durée échappent totalement à l’impôt sur le revenu pendant les trente-six mois suivant le mois de conclusion du bail.
Le texte vise deux catégories de biens, et leurs conditions ne sont pas symétriques. Pour un logement vacant, il doit avoir été déclaré comme tel sur le formulaire E2, ou n’avoir été déclaré ni comme loué, ni comme résidence principale ou secondaire du bailleur, ni comme occupé par lui, ni comme mis à disposition gratuitement, au cours des trois exercices fiscaux précédant l’année de conclusion du bail. Pour un logement en location de courte durée, il suffit qu’il y ait été affecté exclusivement au cours du seul exercice précédent, et que les locations concernées aient été déclarées à l’administration.
Les autres conditions sont communes :
Le bail est conclu entre le 8 septembre 2024 et le 31 décembre 2026, pour une durée d’au moins trois ans, et pour un usage de résidence principale ;
Le logement ne fait pas plus de 120 mètres carrés. Cette surface est majorée de 20 mètres carrés par enfant à charge du locataire au-delà du deuxième, appréciés au jour de la signature du bail ;
Le bailleur n’a déposé aucune déclaration de bail pour ce logement au titre de l’année de la location et jusqu’à sa prise d’effet, ou a déposé pour la même période une déclaration de location de courte durée ;
Le bénéfice est réservé aux personnes physiques.
Deux points méritent d’être soulignés pour un propriétaire non-résident. D’abord, la loi précise que les conditions ne peuvent être établies que par des déclarations déposées dans les délais : une régularisation tardive ne rouvre aucun droit, même si le bien remplit le reste. Ensuite, si le logement est remis en location de courte durée pendant les trois ans, l’exonération s’applique rétroactivement dès la première année du bail, ce qui ouvre droit à un rappel d’impôt sur les loyers déjà perçus. S’il se libère simplement, l’exonération cesse à compter de l’exercice concerné, mais se poursuit pour la période restante si le bien est reloué une fois en longue durée.
Une variante existe pour les baux d’au moins six mois consentis au personnel médical et infirmier des organismes publics, aux enseignants du public et au personnel en uniforme des forces armées et des corps de sécurité.
Enfin, l’exonération ne porte que sur l’impôt sur le revenu tiré des loyers. Elle ne porte ni sur l’ENFIA ni sur les autres charges liées à la détention du bien. Les organisations de propriétaires demandent une prolongation du dispositif au-delà du 31 décembre 2026, mais aucune décision n’a été prise à ce jour.
Statut juridique : droit en vigueur. Paragraphe 91 de l’article 72 du code de l’impôt sur le revenu, dans sa rédaction issue de l’article 9 de la loi 5246/2025. Prolongation éventuelle en 2027 : aucune disposition n’a été adoptée à la date de publication.
1er octobre 2026 : les loyers en espèces ne sont plus reconnus
Le paiement de tous les loyers par voie bancaire devient obligatoire, tant pour les logements que pour les locaux professionnels, tant pour les baux nouveaux que pour ceux en cours. Le compte doit être ouvert au nom du bailleur et déclaré à l’administration fiscale : les versements sur le compte d’un tiers, proche, avocat ou société de gestion, ne sont pas reconnus. Le point vise directement les propriétaires non-résidents, dont les loyers transitent souvent par un mandataire local.
L’entrée en vigueur a été reportée deux fois. Prévue au 1er janvier 2026, puis reportée au 1er avril, elle a finalement été fixée au 1er octobre 2026, le temps que l’administration achève les adaptations techniques.
Les sanctions frappent les deux parties. Le bailleur qui encaisse hors du circuit bancaire perd l’abattement forfaitaire de 5 %. Le locataire perd les aides et allocations liées à son bail. Pour une entreprise, un loyer professionnel réglé en espèces cesse d’être déductible.
Sur le plan civil, la conséquence est plus lourde qu’il n’y paraît : le bail doit comporter une clause de paiement bancaire, et le refus du locataire de payer par cette voie constitue un défaut de paiement. C’est une protection supplémentaire pour le propriétaire, à condition que le bail ait été rédigé en conséquence.
Statut juridique : loi votée et publiée, entrée en vigueur différée au 1er octobre 2026. Article 210 de la loi 5222/2025, Journal officiel A’ 134 du 28 juillet 2025, complété par l’article 129 de la loi 5264/2025 puis par un amendement adopté au printemps 2026. La loi habilite par ailleurs le directeur de l’administration fiscale à décaler cette date encore.
Impayés : une procédure entièrement refondue depuis le 1er mai 2026
Les injonctions de payer et les ordonnances de restitution du bien loué ne sont plus délivrées par les juges, mais par des avocats inscrits sur des listes tenues auprès de chaque tribunal de première instance. Y figurent les avocats justifiant d’au moins quatre années d’exercice, à jour de leurs obligations envers leur barreau, n’ayant fait l’objet d’aucune sanction disciplinaire autre qu’un rappel à l’ordre, et ayant suivi la formation prévue.
Les honoraires sont encadrés : 400 euros pour une injonction de payer, 300 euros pour une ordonnance de restitution, versés par le barreau à l’avocat après l’accomplissement de sa mission. Les demandes déposées jusqu’au 30 avril 2026 sont traitées par les juges ; celles déposées depuis relèvent du nouveau système, sous réserve que les listes soient constituées dans le ressort concerné. La voie judiciaire classique demeure ouverte, notamment lorsque le litige appelle une véritable appréciation du juge.
Un registre de solvabilité des locataires est par ailleurs annoncé en phase pilote. Pour un bailleur étranger, qui sélectionne souvent ses locataires à distance, ces deux évolutions modifient sensiblement le profil de risque de la location de longue durée.
Statut juridique : droit en vigueur. Loi 5221/2025 modifiant les articles 625 et suivants et 637 et suivants du code de procédure civile ; article 114 de la loi 5264/2025 pour la période transitoire jusqu’au 30 avril 2026 ; arrêté du ministre de la Justice 17255 du 11 mars 2026, Journal officiel B’ 1359 du 12 mars 2026, modifié par l’arrêté 2124 du 30 avril 2026, Journal officiel B2497 du 4 mai 2026. Registre de solvabilité : annoncé, mais non encore opérationnel.
Ce qui relève de l’annonce, et ce qui ne vous concerne probablement pas
Le premier ministre s’exprime le 5 septembre à la Foire internationale de Thessalonique, rendez-vous traditionnel des annonces économiques de la rentrée. Le paquet en préparation comporterait un volet logement : subventions à la rénovation, incitations à la location longue durée, nouveau dispositif de prêts bonifiés pour les primo-accédants. Rien de tout cela n’est du droit aujourd’hui. Nous y reviendrons lorsque les textes seront publiés, avec leur portée réelle et leurs dates d’application.
Un mot enfin sur la suppression de l’ENFIA, souvent citée de travers dans la presse francophone. La mesure est bien votée : la taxe est réduite de moitié en 2026, puis supprimée à partir de 2027. Mais son périmètre est étroit. Elle vise les personnes physiques résidentes fiscales en Grèce, dont la résidence principale, telle qu’elle ressort de leur déclaration de revenus, est située dans une localité de moins de 1 500 habitants, les localités de la région de l’Attique étant exclues, à l’exception de l’unité régionale des Îles. Un appartement athénien détenu par un non-résident n’entre donc dans aucun de ces critères.
Statut juridique : mesures de la Foire de Thessalonique : annonces politiques, aucun texte adopté. ENFIA : droit en vigueur, article 10 de la loi 5246/2025 modifiant les articles 10 et 17 du code de la fiscalité du patrimoine, loi 5219/2025 ; modalités de la réduction 2026 précisées par la décision A.1063/2026 de l’administration fiscale.
La fiscalité pousse dans un sens, le marché commence à ralentir dans l’autre
C’est là que se joue l’arbitrage de cette fin d’année. L’État met tout son poids derrière la location longue durée : trois ans de loyers nets d’impôt, une tranche d’imposition allégée, une procédure accélérée en cas d’impayés. Au même moment, le rendement locatif cesse de progresser au rythme des années précédentes.
Au deuxième trimestre 2026, les loyers demandés à l’échelle nationale ne progressaient plus que de 1,3 pour cent sur un an, contre 7,2 pour cent un an plus tôt, selon le Spitogatos Data Report. La hausse ne s’est pas inversée, mais elle s’est presque arrêtée.
Pour un propriétaire, la lecture est assez claire. Attendre une nouvelle envolée des loyers pour arbitrer, c’est parier sur une dynamique qui s’essouffle. Basculer maintenant, c’est verrouiller trente-six mois d’exonération sur un revenu certes moins dynamique, mais aussi moins exposé au durcissement fiscal et réglementaire qui frappe la courte durée. Le calendrier, lui, ne se négocie pas : la fenêtre se ferme le 31 décembre.
Les cinq vérifications à faire avant la fin de l’année
1. Faire examiner l’éligibilité du bien à l’exonération de trois ans, en remontant trois exercices de déclarations, et signer avant le 31 décembre si les conditions sont réunies.
2. Déclarer le compte bancaire à l’administration fiscale et insérer la clause de paiement bancaire dans les baux en cours, avant le 1er octobre.
3. Recalculer le rendement net avec le nouveau barème, en particulier pour des loyers annuels compris entre 12 000 et 24 000 euros.
4. Contrôler que chaque bail a bien été déclaré dans les délais : c’est la condition qui fait perdre le plus d’avantages, et la seule qu’on ne peut pas rattraper.
5. Revoir la sélection des locataires à la lumière de la nouvelle procédure relative aux impayés.
Nous accompagnons les propriétaires francophones dans l’ensemble de leurs démarches, de l’arbitrage entre le court et le long terme jusqu’à la rédaction de baux conformes au nouveau cadre. Chaque situation appelle une lecture particulière : contactez-nous pour un point sur votre bien avant l’échéance de fin d’année.
Cet article a vocation à fournir des informations générales et ne constitue pas un conseil fiscal ou juridique personnalisé. L’état du droit décrit est celui en vigueur le 2 septembre 2026.
En 2026, plusieurs changements concernent les propriétaires en Grèce, notamment les modalités de paiement des loyers, certaines obligations fiscales ainsi que de nouvelles échéances administratives. Il est important de vérifier sa situation avant la fin de l’année afin d’éviter tout retard ou perte d’avantage fiscal.
Oui, les nouvelles dispositions renforcent l’utilisation des paiements bancaires pour les loyers afin d’améliorer la traçabilité des transactions. Les propriétaires doivent donc s’assurer que les loyers sont versés selon les modalités prévues par la réglementation en vigueur.
Certains propriétaires peuvent bénéficier d’une exonération fiscale pouvant aller jusqu’à trois ans, sous réserve de remplir les conditions prévues par la législation. Il est recommandé de vérifier son éligibilité ainsi que les délais à respecter avant le 31 décembre 2026.
Photo de Ryan Spencer sur Unsplash
Patrick
Patrick Tkatschenko opère sur le marché immobilier en Grèce depuis plusieurs années. Il a fondé, il y a presque 20 ans, l'agence immobilière Mobilia et l'agence de gestion locative Property Management qui regroupe une équipe internationale d'agents anglophones et francophones. Au fil de ses nombreuses années d’expérience, Mobilia a su se forger une solide réputation de sérieux et de professionnalisme. Patrick Tkatschenko est également membre du conseil d’administration de la Chambre Immobilière d’Athènes et d’Attique.