

De la sortie de crise à un repositionnement stratégique en Europe
Pendant plus d’une décennie, la Grèce a été racontée à travers le prisme de la crise.
Dette souveraine, austérité, fragilité bancaire, instabilité budgétaire : l’image du pays s’est longtemps confondue avec celle de ses difficultés.
Aujourd’hui, le récit évolue.
La Grèce ne se présente plus comme une promesse ou un potentiel à confirmer. Elle s’impose progressivement comme un territoire d’implantation réel, structuré, porté par des indicateurs macroéconomiques stabilisés et une vision stratégique de long terme.
Ce changement ne relève pas d’un simple rebond conjoncturel. Il s’inscrit dans une transformation plus profonde, à la fois financière, institutionnelle et territoriale.
Des fondamentaux macroéconomiques stabilisés
Les données récentes confirment un redressement structurel.
La croissance économique grecque devrait se maintenir autour de 2 % à moyen terme selon les prévisions de la Commission européenne. Dans un contexte européen marqué par un ralentissement général, cette performance témoigne d’une résilience accrue de l’économie grecque.
Le marché du travail illustre également cette amélioration. En décembre 2025, le taux de chômage corrigé des variations saisonnières est tombé à 7,5 %, son niveau le plus bas depuis mai 2008 (Source : ELSTAT). Ce chiffre contraste fortement avec le pic de plus de 27 % observé en 2013 au cœur de la crise.
Certes, certaines évolutions de la population active invitent à la nuance, mais la tendance générale traduit un retour progressif à une normalité économique.
Une crédibilité économique renforcée par les marchés
et les institutions internationales
Les indicateurs récents confirment le renforcement progressif de la crédibilité économique de la Grèce sur les marchés internationaux. En novembre 2025, l’agence Fitch a confirmé la notation souveraine du pays en catégorie investissement (BBB), marquant une étape clé dans le retour de confiance des investisseurs institutionnels.
Cette amélioration s’accompagne d’analyses positives de plusieurs grandes institutions financières internationales. Morgan Stanley anticipe une croissance économique proche de 2 % par an jusqu’en 2027, tandis que JP Morgan considère la Grèce comme l’un des marchés européens les plus attractifs pour les stratégies d’investissement en environnement de taux différenciés. Bank of America souligne également la solidité retrouvée du secteur bancaire grec dans ses analyses récentes.
Parallèlement, la trajectoire budgétaire du pays se renforce. Les institutions européennes ont autorisé le remboursement anticipé de plus de 5 milliards d’euros de dette issue des mécanismes de soutien européens, illustrant la normalisation progressive de la situation financière grecque.
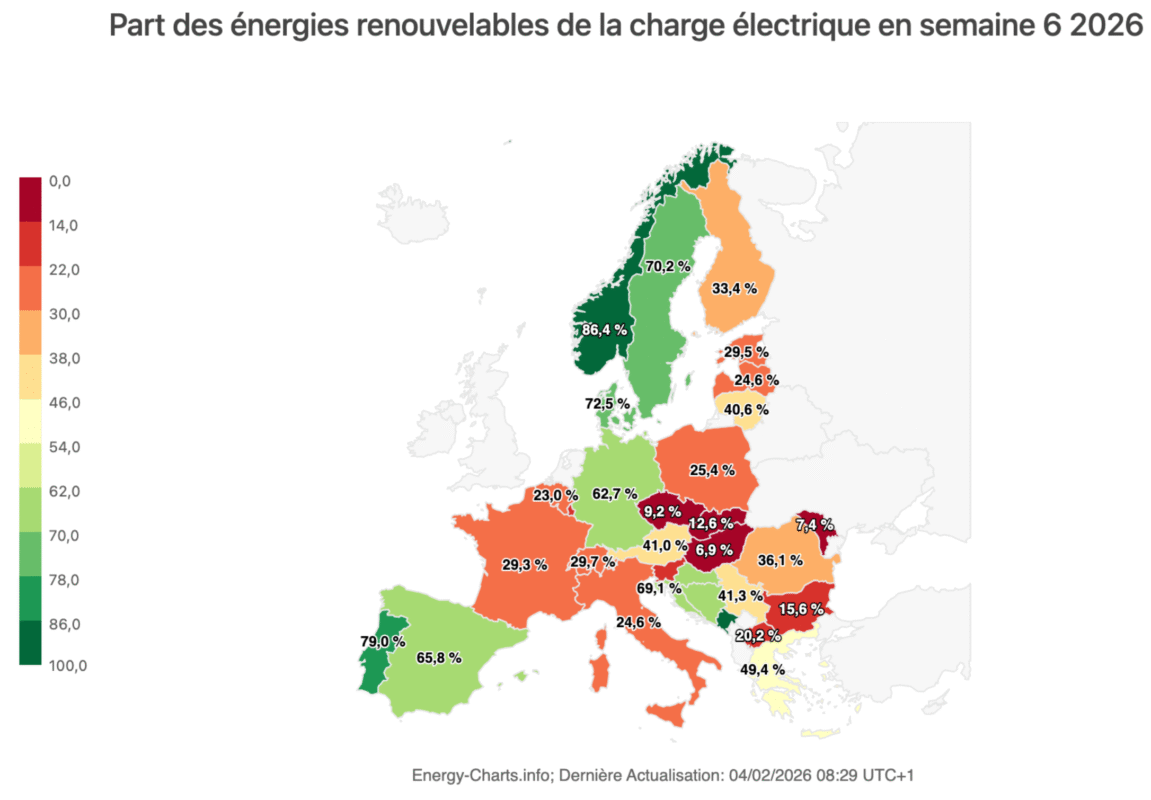
Sur le plan énergétique, la transformation du modèle économique s’accélère également. La Grèce produit désormais plus de la moitié de son électricité à partir de sources renouvelables, tout en développant des projets visant à sécuriser son indépendance énergétique à long terme. Cette double stratégie illustre une approche économique pragmatique, combinant transition énergétique et sécurité d’approvisionnement.
Selon les dernières prévisions de la Commission européenne, l’économie grecque devrait continuer de croître autour de 2 % à moyen terme, soutenue par la consommation intérieure et les investissements européens.
Tourisme : d’un pilier historique à un modèle plus qualitatif
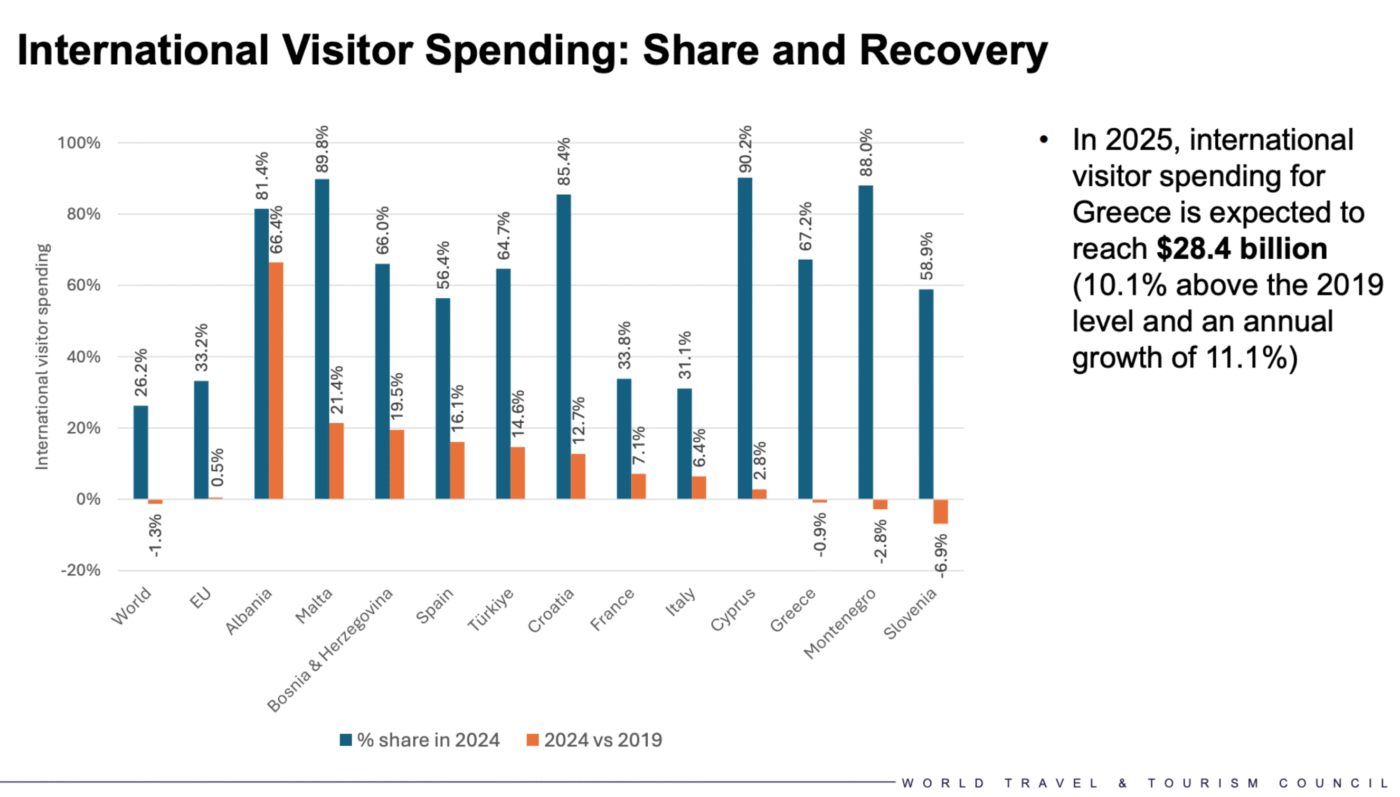
Le tourisme reste le pilier historique de l’économie grecque, mais sa structure évolue profondément. La croissance récente montre que la Grèce ne se contente plus d’augmenter le nombre de visiteurs : elle améliore aussi la valeur économique générée par chaque séjour.
Entre janvier et octobre 2025, la Grèce a accueilli environ 35,26 millions de visiteurs internationaux, générant près de 22,38 milliards d’euros de recettes touristiques. La progression du nombre d’arrivées (+4,4 %) reste solide, mais elle est dépassée par la croissance des recettes (+8,9 %), ce qui traduit une montée progressive de la dépense moyenne par visiteur, estimée à environ 602 euros par séjour.
Cette évolution suggère une transformation qualitative du tourisme grec, avec une diversification vers des séjours plus longs, plus expérientiels et souvent à plus forte valeur ajoutée économique.
Source: Kathimeniri.gr
Les données disponibles jusqu’en septembre 2025 permettent désormais une lecture plus précise des dynamiques saisonnières et territoriales.
La concentration estivale reste dominante, mais la progression du printemps et de l’automne confirme une extension progressive de la saison touristique.
Parallèlement, la diversification géographique des flux au profit de régions comme la Crète, les Ioniennes ou le Péloponnèse, suggère une redistribution plus équilibrée de la demande.
La trajectoire observée ne relève plus d’un simple rebond, mais d’une évolution structurelle vers un modèle plus résilient et mieux réparti.
Une internationalisation croissante des flux touristiques
La structure des arrivées évolue également. En 2024, environ 73 % des touristes sont arrivés par avion, contre 25 % par route et seulement 2 % par voie maritime.
Cette évolution traduit une internationalisation accrue du tourisme grec et une dépendance moindre aux flux régionaux. Le développement du transport aérien favorise l’arrivée de visiteurs long courrier, généralement associés à un niveau de dépenses plus élevé et à des séjours plus longs.
Une dépendance estivale qui diminue progressivement
Le tourisme grec demeure structurellement concentré sur la période estivale. Toutefois, cette dépendance historique s’atténue progressivement.
Avant la pandémie, le troisième trimestre représentait environ 56 % des arrivées internationales et près de 59 % des recettes touristiques annuelles. Les données récentes indiquent un recul relatif de cette concentration, avec une part désormais proche de 52 % des arrivées et 54 % des recettes.
Cette évolution ne signifie pas la disparition du pic estival qui reste central mais elle traduit une extension progressive de la saison touristique.
Le printemps et l’automne gagnent en importance, portés par :
- le tourisme culturel et urbain
- les événements et congrès
- le développement du télétravail international
- l’installation temporaire de résidents saisonniers
Ce glissement progressif vers une répartition plus équilibrée des flux constitue un indicateur de maturité économique. Il renforce la résilience du modèle touristique grec en réduisant la vulnérabilité aux seuls mois d’été et en améliorant l’utilisation des infrastructures sur une période plus longue.
Transition énergétique : un repositionnement stratégique européen
La Grèce accélère sa transition énergétique avec des investissements massifs dans les énergies renouvelables et les infrastructures électriques.
Cette stratégie vise à :
• réduire la dépendance énergétique
• sécuriser l’approvisionnement
• attirer les investissements industriels
• renforcer le rôle stratégique du pays dans le mix énergétique européen
Cette dynamique reflète une vision d’investissement durable plutôt qu’opportuniste.
L’immobilier, reflet direct du retour de confiance internationale
Le marché immobilier grec confirme cette transformation économique. Les investissements directs étrangers dans l’immobilier ont atteint environ 1,46 milliard d’euros sur les neuf premiers mois de 2025, représentant près de 17 % des investissements étrangers totaux.
Malgré le durcissement de certains programmes d’investissement comme le Golden Visa, la demande étrangère reste forte, avec des rendements locatifs moyens autour de 5 %, pouvant varier entre 3,7 % et 8,3 % selon les zones.
On observe également une diversification géographique des investissements. Si Athènes et certaines îles majeures restent très attractives, l’intérêt s’étend désormais vers des marchés secondaires, traduisant une stratégie d’investissement plus long terme et moins spéculative.
Une position stratégique entre plusieurs zones économiques majeures
Grâce à sa position géographique et à son intégration européenne, la Grèce se positionne progressivement comme un hub économique entre l’Europe continentale, les Balkans, la Méditerranée orientale et le Moyen-Orient.
Cette évolution repose sur une combinaison de stabilité macroéconomique retrouvée, de transformation énergétique, d’attractivité touristique qualitative et de flux d’investissements étrangers plus structurés.
Conclusion : une économie en repositionnement, non en euphorie
La Grèce n’est pas devenue un miracle économique.
Elle demeure confrontée à des défis structurels. Mais elle n’est plus définie exclusivement par sa crise.
Les indicateurs macroéconomiques, la reconnaissance des marchés et la diversification sectorielle témoignent d’un pays qui ne se contente plus de se redresser : il cherche à redéfinir sa place au sein de l’économie européenne.
La question n’est peut-être plus de savoir si la Grèce est sortie de la crise.
La question est désormais de comprendre jusqu’où cette nouvelle trajectoire peut la conduire.
Sources
Commission européenne – Economic Forecast for Greece, 2025
ELSTAT (Hellenic Statistical Authority) – Labour Force Survey, décembre 2025
Fitch Ratings – Greece Sovereign Rating Report, novembre 2025
IEA (International Energy Agency) & Ministère grec de l’Énergie – Electricity Production Data 2024–2025
Banque de Grèce & Kathimerini (données tourisme 2025)
Banque de Grèce – Foreign Direct Investment Statistics 2025
Patrick
Patrick Tkatschenko opère sur le marché immobilier en Grèce depuis plusieurs années. Il a fondé, il y a presque 20 ans, l'agence immobilière Mobilia et l'agence de gestion locative Property Management qui regroupe une équipe internationale d'agents anglophones et francophones. Au fil de ses nombreuses années d’expérience, Mobilia a su se forger une solide réputation de sérieux et de professionnalisme. Patrick Tkatschenko est également membre du conseil d’administration de la Chambre Immobilière d’Athènes et d’Attique.